부산 북구 토지·임야 경매, 입찰 전 자금 계획의 중요성
법원경매를 통해 부산 북구 지역의 토지나 임야를 취득할 때, 가장 먼저 점검해야 할 부분은 단연 자금 조달 계획입니다. 아파트와 같은 주거용 부동산과 달리, 토지와 임야는 물건의 성격(자연녹지, 개발제한구역, 보전산지 등)에 따라 대출 한도와 조건이 크게 달라질 수 있습니다. 낙찰 후 잔금을 납부하지 못하면 입찰보증금을 몰수당할 수 있으므로, 입찰 전 정확한 대출 가능 여부를 확인하는 것이 필수적입니다.
경락잔금대출 한도 산정 기준
토지 및 임야 경매의 경락잔금대출(낙찰자금대출) 한도는 일반적으로 다음과 같은 기준으로 산정됩니다.
사건번호를 준비해 상담을 신청하세요.
낙찰 이후 잔금, 대출, 소유권 이전 일정은 입찰 전부터 계산해야 합니다. 필요한 자료를 보내면 상담 전 준비 범위를 좁힐 수 있습니다.
- 감정가 또는 낙찰가 기준: 금융기관에 따라 낙찰 가격의 일정 비율(예: 70~80%) 또는 감정평가액의 일정 비율 중 낮은 금액을 기준으로 한도가 적용됩니다.
- 토지 용도 지역: 부산 북구 내에서도 용도지역(상업지역, 주거지역, 녹지지역 등)과 지구 지정 여부에 따라 대출 비율이 상이합니다.
- 공법상 제한: 개발제한구역(그린벨트)이나 임야의 보전산지 여부에 따라 담보 가치 평가가 낮아질 수 있어 주의해야 합니다.
※ 정확한 대출 한도는 물건의 개별성과 금융사별 여신 규정에 따라 달라지므로, 입찰 전 1금융권 및 2금융권(농협, 수협, 새마을금고 등)을 통한 사전 확인이 필요합니다.
DSR(총부채원리금상환비율) 규제와 금리 조건
토지 경매 대출 역시 개인의 상환 능력을 평가하는 DSR 규제의 적용을 받습니다.
- DSR 적용: 대출 신청자의 연소득 대비 전체 금융부채의 연간 원리금 상환액이 일정 비율을 넘지 않아야 합니다. 소득 증빙 자료에 따라 한도가 크게 좌우될 수 있습니다.
- 금리 조건: 제1금융권과 상호금융권(2금융권)의 금리 수준이 다르며, 고정금리와 변동금리 선택에 따른 이자 부담을 미리 시뮬레이션해 보아야 합니다.
- 기타 비용: 대출 취급 수수료, 근저당설정 비용, 법무사 수수료 등 부대비용도 예산에 함께 반영해야 안전합니다.
전문가 상담을 통한 안전한 입찰 진행
부산 북구 토지 및 임야 경매는 일반 아파트에 비해 권리 분석과 가치 산정이 까다롭습니다. 특히 대출 규제와 금리 환경은 수시로 변동될 수 있으므로, 본문에 제시된 일반적인 내용 외에 구체적인 대출 가능 금액과 금리 조건은 반드시 경매 전문 대출상담사나 금융기관을 통해 개별 물건별로 재확인하시기 바랍니다.
경매 자료·사건번호 바로가기: 공개 경매 자료 모음 · 전국 법원경매 지도검색 및 실거래 비교 · 공장경매 기계기구·감정평가 확인 포인트
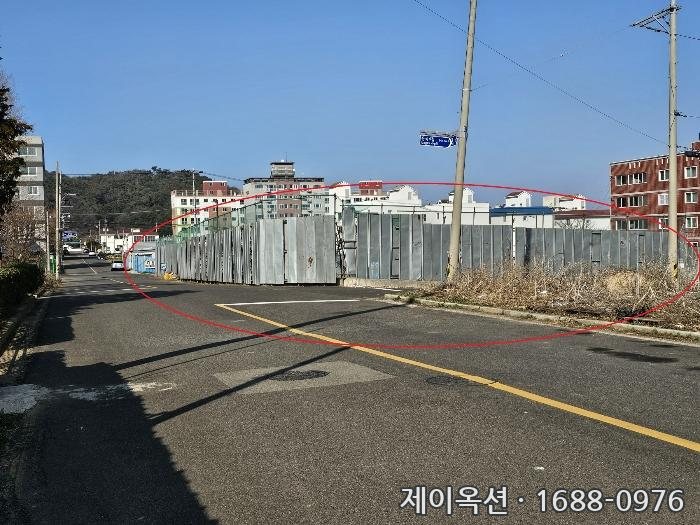
부산 북구 토지 임야 경매 낙찰 시 경락잔금대출 한도 및 DSR 금리 조건 정리 검토에서는 최저가뿐 아니라 유찰 이력, 시세 차이, 명도 가능성과 잔금 계획을 함께 봐야 합니다.